A dívida dos Estados Unidos ultrapassou uma fronteira histórica. O problema não são apenas os 40 biliões de dólares. É perceber quem continuará a financiar esta dívida, a que preço e o que poderá acontecer à Europa e a Portugal se a confiança dos mercados começar a diminuir.
Há números que são apenas números e há outros que funcionam como sinais de alarme.
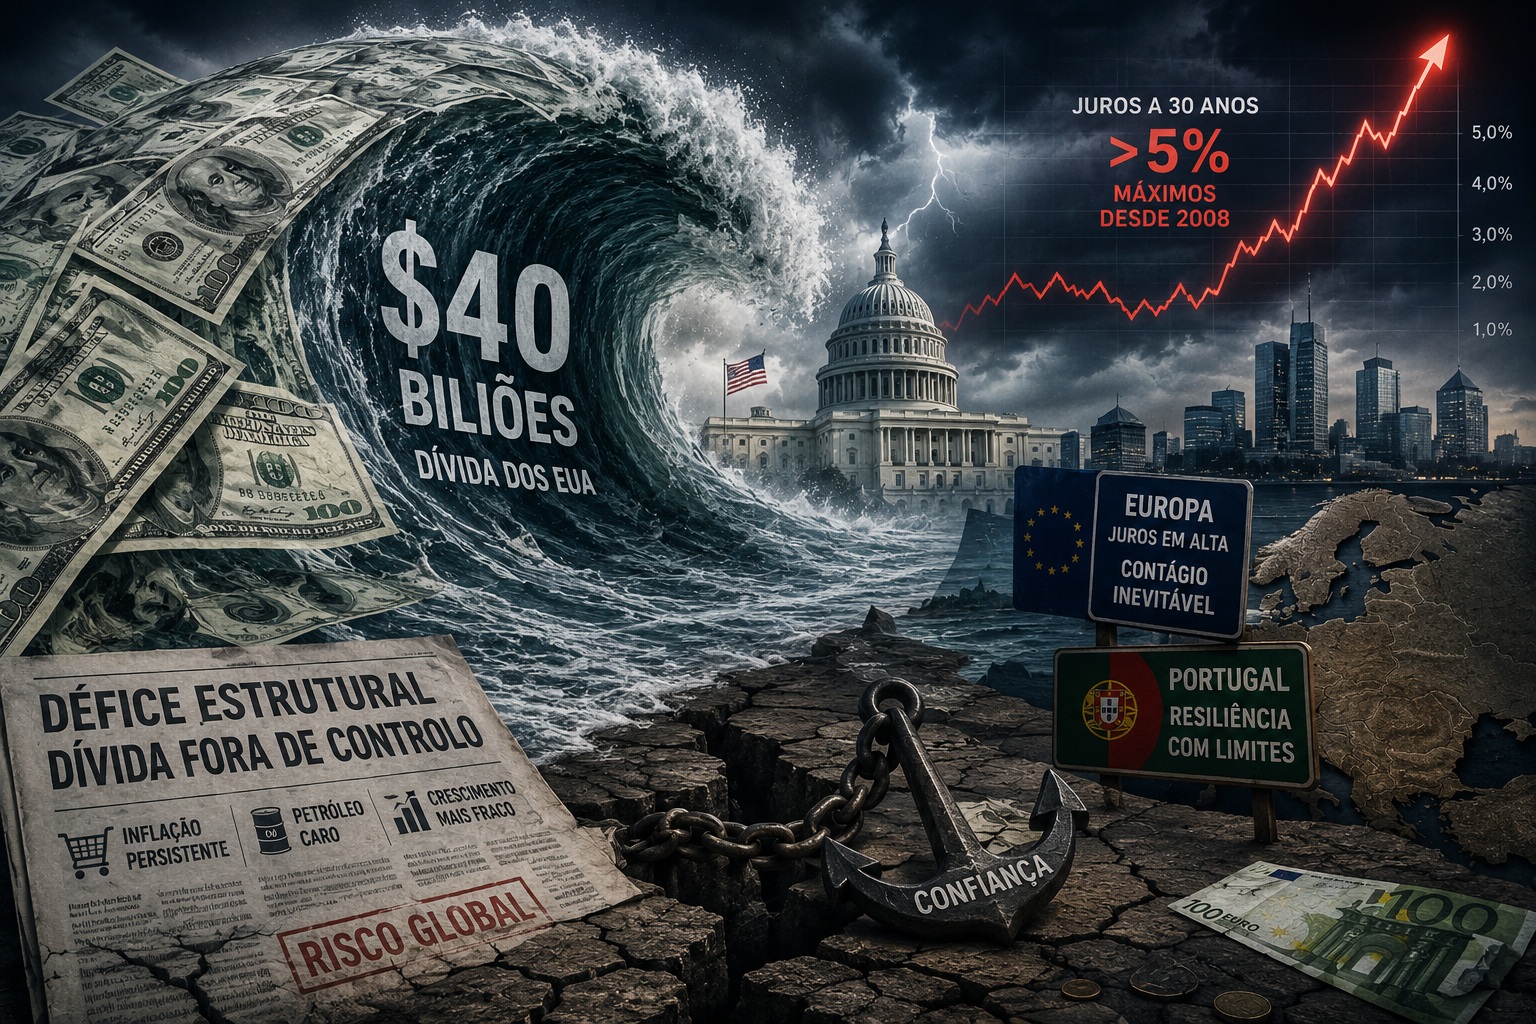
A dívida pública bruta dos Estados Unidos ultrapassou os 40 biliões de dólares. É um valor difícil de imaginar e ainda mais difícil de colocar em perspetiva. A maior economia do mundo acumulou um passivo que quadruplicou em menos de duas décadas e continua a acrescentar centenas de milhares de milhões de dólares todos os anos.
Isto não significa que os Estados Unidos estejam à beira da falência. Longe disso. O dólar continua a ser a principal moeda de reserva internacional, o mercado de dívida norte-americano permanece no centro do sistema financeiro mundial e a economia americana conserva uma capacidade extraordinária para criar empresas, atrair investimento, inovar e aumentar a produtividade.
O problema começa quando olhamos para o preço que os investidores estão a exigir para continuar a financiar Washington.
As obrigações norte-americanas a 30 anos ultrapassaram recentemente os 5%, chegando a valores que não eram observados desde o período que antecedeu a grande crise financeira. Não quer isto dizer que estejamos perante uma repetição de 2008. As circunstâncias são diferentes. Mas há razões suficientes para prestar atenção ao que está a acontecer.
Em 2008, o problema estava essencialmente concentrado no sistema financeiro, no mercado imobiliário e numa gigantesca montanha de produtos financeiros associados ao crédito hipotecário. Hoje, a preocupação começa a deslocar-se para outro território, provavelmente ainda mais sensível: a dívida dos próprios Estados.
E isso muda substancialmente o problema.
O mercado está a avisar
O Tesouro norte-americano decidiu aumentar as operações de recompra de dívida de longo prazo para melhorar a liquidez do mercado. Isoladamente, esta decisão pode ser encarada como uma operação técnica normal de gestão da dívida. Inserida no atual contexto, merece outra atenção.
Washington precisa de encontrar compradores para volumes gigantescos de títulos públicos precisamente quando existe cada vez mais concorrência pelo dinheiro disponível nos mercados.
E essa concorrência não vem apenas de outros Estados.
A corrida à Inteligência Artificial está a provocar uma necessidade colossal de capital. Data centers, redes elétricas, chips, sistemas de refrigeração e novas infraestruturas energéticas exigem investimentos de centenas de milhares de milhões de dólares.
As grandes tecnológicas estão por isso a recorrer em força ao mercado obrigacionista. Empresas extremamente sólidas, algumas com balanços comparáveis aos de pequenos Estados, oferecem aos investidores rentabilidades interessantes e risco relativamente reduzido.
O resultado é simples. O investidor que anteriormente comprava dívida pública americana passa a ter mais alternativas. Para continuar a atraí-lo, o Tesouro poderá ter de pagar mais.
É aqui que os 40 biliões começam realmente a tornar-se preocupantes.
O problema não é a dívida. É o défice permanente
Segundo as projeções do Congressional Budget Office, o défice federal norte-americano deverá rondar 1,9 biliões de dólares em 2026, aproximadamente 5,8% do PIB.
Não estamos a falar de um défice provocado por uma recessão histórica ou por uma emergência semelhante à pandemia. Estamos perante uma economia em crescimento que, mesmo assim, apresenta necessidades gigantescas de financiamento.
O CBO estima que a dívida federal detida pelo público passe de aproximadamente 101% do PIB em 2026 para 120% em 2036. Num horizonte mais longo, poderá aproximar-se de 175% do PIB.
Esta é provavelmente a questão mais séria de todas.
Durante muitos anos, acumular dívida foi relativamente fácil porque o dinheiro era barato. Quando os juros se aproximam de zero, um Estado consegue refinanciar enormes volumes de dívida sem provocar uma explosão imediata da despesa.
Mas quando essa mesma dívida começa a ser refinanciada a 4%, 5% ou mais, a matemática muda.
O Estado paga mais juros, o défice aumenta, torna-se necessário emitir mais dívida e essa emissão adicional pode obrigar a oferecer taxas ainda superiores para atrair compradores.
É este círculo que deve preocupar os mercados.
Quando Washington paga mais, a Europa também sente
Seria um erro olhar para isto como um problema exclusivamente americano.
As taxas de juro da dívida dos Estados Unidos constituem uma das principais referências para o preço do dinheiro no mundo. Quando sobem de forma persistente, a pressão acaba por chegar a outros mercados.
Na Alemanha, as obrigações a 10 anos atingiram recentemente valores próximos de 3,26%, níveis que não eram observados há cerca de 15 anos.
Também aqui existe uma mudança importante. A Alemanha prepara um forte aumento da emissão de dívida para financiar defesa e infraestruturas, enquanto os restantes Estados europeus têm igualmente enormes necessidades de financiamento.
A Europa quer aumentar a despesa militar, renovar infraestruturas, financiar a transição energética, responder ao envelhecimento da população e, simultaneamente, competir com os Estados Unidos e a China na economia digital e na Inteligência Artificial.
Tudo isto exige dinheiro.
Durante demasiado tempo habituámo-nos à ideia de que esse dinheiro seria praticamente gratuito. Já não é.
Podemos estar perante uma crise pior do que a de 2008?
Podemos, embora provavelmente não aconteça da mesma forma.
Não considero que o cenário mais provável seja uma repetição do colapso do Lehman Brothers, com bancos a cair sucessivamente e mercados financeiros paralisados de um dia para o outro.
O risco atual poderá ser mais lento e, por isso mesmo, mais difícil de resolver.
Uma combinação prolongada de dívida pública elevada, petróleo caro, inflação resistente, juros de longo prazo altos e crescimento económico reduzido seria extremamente difícil de gerir.
Os Estados teriam de refinanciar dívida emitida quando os juros estavam próximos de zero através de novas obrigações significativamente mais caras. As empresas enfrentariam custos de financiamento superiores. As famílias pagariam mais pelo crédito. O investimento diminuiria e as economias cresceriam menos.
O problema poderia alimentar-se a si próprio.
Quanto maior a despesa com juros, maior a dificuldade em equilibrar os orçamentos. Quanto maiores os défices, maior a necessidade de emitir dívida. E quanto maior a quantidade de dívida colocada no mercado, maior poderá ser a remuneração exigida pelos investidores.
Não seria necessariamente uma crise bancária semelhante à de 2008. Poderia transformar-se numa crise internacional do preço do dinheiro e da confiança na capacidade dos Estados para manterem as suas contas sob controlo.
Desta vez os bancos centrais têm menos liberdade
Existe ainda uma diferença fundamental relativamente a 2008.
Quando o sistema financeiro entrou em colapso, os bancos centrais reduziram violentamente as taxas de juro e avançaram posteriormente para enormes programas de compra de ativos.
Hoje existe um obstáculo adicional: a inflação.
Se a Reserva Federal ou o Banco Central Europeu responderem a uma nova crise através de uma política monetária demasiado expansionista, poderão voltar a alimentar a inflação. Se não intervirem suficientemente, correm o risco de deixar os juros elevados estrangular empresas, famílias e Estados.
É uma escolha muito mais complicada do que aquela que enfrentaram há 18 anos.
Portugal está melhor, mas não está imune
Portugal chega a este período numa situação incomparavelmente melhor do que aquela em que se encontrava antes da crise da dívida soberana.
A redução do peso da dívida, o equilíbrio das contas públicas, uma estrutura de maturidades relativamente favorável e a melhoria da perceção externa do país permitiram reduzir fortemente o prémio de risco português.
Isso é importante e deve ser valorizado.
Mas seria perigoso confundir uma situação financeira mais sólida com imunidade ao que acontece no exterior.
Portugal continua a ter uma dívida pública relevante. À medida que títulos antigos, emitidos a juros muito baixos, chegarem à maturidade, parte deles terá de ser substituída por dívida nova.
Se essa substituição ocorrer com juros de 3,5%, 4% ou superiores, a fatura aumentará.
E a despesa com juros tem uma característica desagradável: não constrói hospitais, não melhora escolas, não cria habitação, não repara estradas e não reduz impostos. É simplesmente o preço pago por dinheiro que já foi gasto.
As consequências também chegarão às famílias e às empresas. Crédito mais caro significa menor capacidade de investimento, menor rentabilidade de muitos projetos imobiliários e maior pressão sobre os orçamentos familiares.
Portugal fez uma parte importante do trabalho de consolidação das suas contas. Seria um erro desperdiçar agora essa vantagem.
O problema europeu pode ser ainda mais complicado
A Europa enfrenta uma contradição que teremos de resolver rapidamente.
Queremos gastar mais em defesa e, simultaneamente, proteger o Estado social. Precisamos de investir na transição energética, mas também em habitação, ferrovia, saúde e educação. Queremos competir tecnologicamente com americanos e chineses, mas continuamos com taxas de crescimento económico estruturalmente inferiores às dos Estados Unidos.
Não podemos fazer tudo indefinidamente recorrendo a dívida.
Essa discussão será inevitável, mesmo que politicamente seja desconfortável.
O regresso de taxas de juro estruturalmente mais elevadas obriga os governos europeus a voltar a distinguir aquilo que gostariam de fazer daquilo que efetivamente conseguem pagar.
Os Estados Unidos têm futuro?
Claro que têm.
Anunciar o declínio inevitável dos Estados Unidos seria ignorar dois séculos de capacidade de adaptação económica.
Continuam a possuir algumas das melhores universidades do planeta, os mercados financeiros mais profundos, uma enorme capacidade energética e muitas das empresas tecnologicamente mais avançadas do mundo. Dominam áreas fundamentais da Inteligência Artificial e continuam a atrair capital e talento de praticamente todos os continentes.
Poucos países possuem esta combinação de vantagens.
Mas nem sequer os Estados Unidos conseguem revogar as regras básicas da aritmética.
Uma grande economia consegue viver com dívida elevada. Pode suportar défices durante bastante tempo e consegue sobreviver a períodos de juros elevados.
O problema surge quando dívida elevada, défices elevados e juros elevados passam a existir simultaneamente durante demasiado tempo.
Mais cedo ou mais tarde, Washington terá de tomar decisões.
Será necessário discutir despesa, impostos, Segurança Social, Medicare e crescimento económico. Algumas dessas decisões serão politicamente dolorosas. Adiá-las pode ser ainda mais caro.
Talvez seja esse o significado mais importante dos 40 biliões de dólares.
O número não representa, por si só, o início de uma crise. Representa antes um aviso de que o modelo económico baseado em dívida crescente e dinheiro quase gratuito pode estar a chegar ao fim.
Durante anos acreditámos que os bancos centrais teriam sempre capacidade para resolver a próxima crise. Talvez tenham.
A diferença é que, desta vez, a solução também terá um preço.
E se a confiança começar verdadeiramente a desaparecer do mercado de dívida soberana, a próxima grande crise financeira poderá não começar num banco de investimento em Wall Street.
Poderá começar precisamente no lugar que durante décadas considerámos o mais seguro de todos: a dívida dos Estados.
Comentários
0Ainda não existem comentários. Pode ser o primeiro a participar.